
Hayat Sigortası Yaptırmadan Önce Bu Yazıyı Okuyun: Ailenizin Geleceği İçin En Önemli Adım
Giriş: Geleceği Düşünmek, Sevdiklerinizi Korumaktır
Hepimiz günlük hayatın koşuşturmacası içinde “bana bir şey olmaz” rahatlığıyla yaşarız. Bu iyimserlik güzel olsa da, hayatın beklenmedik sürprizlerle dolu olduğunu unutmamak gerekir. Sorumluluk sahibi her birey gibi siz de sevdiklerinizin geleceğini düşünüyorsunuzdur. Peki, beklenmedik bir durumda ailenizin finansal geleceği ne olacak? İşte bu kritik sorunun cevabı, genellikle karmaşık ve uzak sanılan ama aslında bir o kadar da önemli olan hayat sigortasında gizli.
Bu yazıda, hayat sigortasının korkutucu veya anlaşılmaz bir konu olmadığını, tam aksine sevdiklerinize bırakabileceğiniz en değerli güvencelerden biri olduğunu göreceksiniz. Gelin, bu konuyu tüm yönleriyle, samimi ve anlaşılır bir dille ele alalım ve ailenizin geleceğini nasıl güvence altına alabileceğinizi birlikte keşfedelim.
En Basit Haliyle: Hayat Sigortası Nedir?
Teknik terimleri bir kenara bırakalım. Hayat sigortası nedir diye sorduğumuzda, cevap aslında çok basittir: Hayat sigortası, sigortalı kişinin vefatı durumunda, önceden belirlenmiş lehtarlara (genellikle aile üyelerine) finansal bir tazminat ödemeyi taahhüt eden bir sözleşmedir. Bu sözleşme karşılığında siz de sigorta şirketine düzenli olarak prim adı verilen bir ücret ödersiniz.
Bunu, ailenizi finansal fırtınalardan koruyacak dev bir şemsiye veya beklenmedik durumlarda onları ayakta tutacak bir güvenlik ağı gibi düşünebilirsiniz. Amacı, sizin yokluğunuzda sevdiklerinizin yaşam standartlarını korumak, borçlarını ödeyebilmelerini sağlamak ve gelecek planlarını (çocukların eğitimi gibi) aksatmadan sürdürmelerine yardımcı olmaktır. Kısacası hayat sigortası, bir sevgi ve sorumluluk eylemidir.
Hayat Sigortası Poliçesi Nasıl Çalışır? Adım Adım Süreç
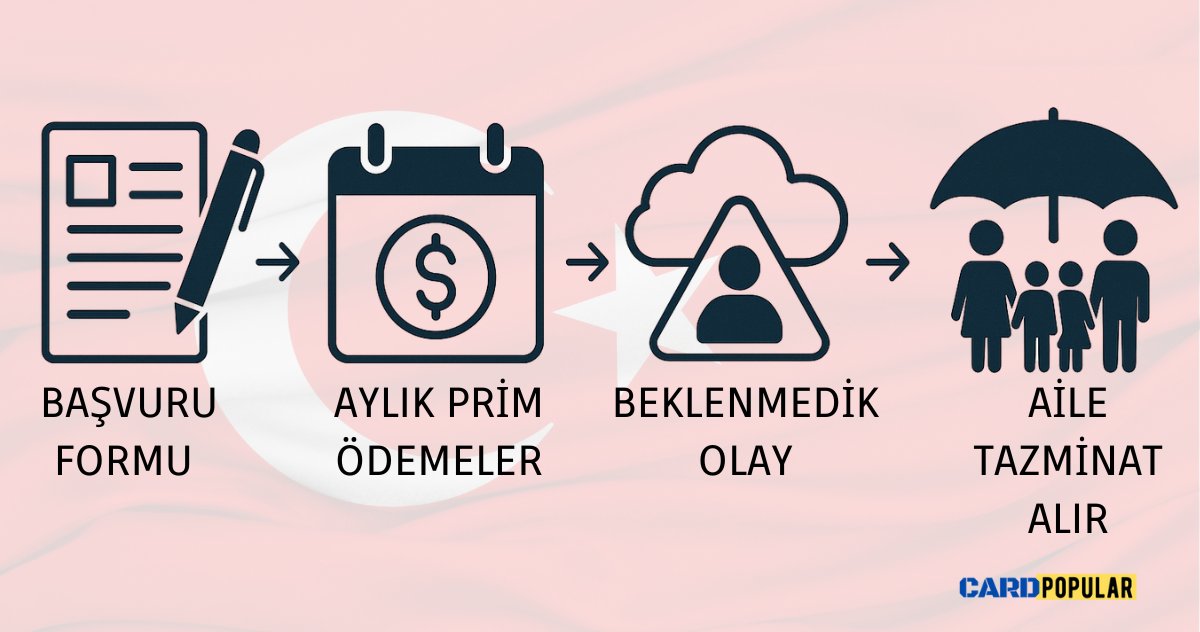
Hayat sigortasının işleyişi oldukça mantıklı ve basit adımlardan oluşur. Süreç genellikle şu şekilde ilerler:
- Başvuru ve Değerlendirme: İlk adım, bir sigorta şirketine başvurmaktır. Bu aşamada yaşınız, sağlık durumunuz, mesleğiniz gibi bilgilerle bir risk değerlendirmesi yapılır ve size özel bir prim tutarı belirlenir.
- Prim Ödemeleri: Poliçeniz onaylandıktan sonra, belirlenen primleri aylık veya yıllık periyotlarla düzenli olarak ödemeye başlarsınız. Bu ödemeler, güvencenizin aktif kalmasını sağlar.
- Riskin Gerçekleşmesi: Poliçe süresi içinde sigortalının vefat etmesi durumunda, “riskin gerçekleşmesi” olarak adlandırılan durum meydana gelir.
- Tazminat Ödemesi: Vefat durumunda, poliçede belirttiğiniz lehtarlar (eşiniz, çocuklarınız vb.) sigorta şirketine başvurur. Gerekli belgeler sunulduktan sonra, poliçede belirtilen tazminat tutarı lehtarlara ödenir ve ailenizin finansal yükü hafifletilmiş olur.
Asıl Soru: Hayat Sigortasına Gerçekten Kimin İhtiyacı Var?
Hayat sigortası belirli bir grup için değil, sorumlulukları olan herkes için önemli bir finansal araçtır. Gelin, farklı yaşam senaryoları üzerinden kimlerin hayat sigortasına daha çok ihtiyaç duyduğuna bakalım.
Ailesine Bakmakla Yükümlü Olanlar (Yeni Evliler, Çocuklu Aileler)
Imagine que İstanbul’da yaşayan, özel bir şirkette çalışan 35 yaşındaki Ahmet Bey, eşi ve iki çocuğuyla mutlu bir hayat sürüyor. Ailenin ana geçim kaynağı Ahmet Bey’in maaşı. Onun beklenmedik bir kaybı durumunda, ailenin kira, faturalar, mutfak masrafları ve en önemlisi çocukların okul ve dershane giderleri nasıl karşılanacak? İşte hayat sigortası tam da bu noktada devreye girerek, Ahmet Bey’in yokluğunda ailesine en az birkaç yıllık geçimlerini sağlayacak bir sermaye sunar ve onların hayat düzenlerinin bozulmasını engeller.
Konut veya Yüksek Miktarlı Kredi Borcu Olanlar
Türkiye’de birçok aile ev sahibi olabilmek için uzun vadeli konut kredileri kullanıyor. Peki, krediyi çeken kişinin vefatı durumunda bu borca ne olur? Ne yazık ki borç, mirasçılara, yani ailenize kalır. Ailenizi böylesine büyük bir yükün altına sokmamak için hayat sigortası kritik bir rol oynar. Bu durum, finansal planlamada Kredi Borcu Güvencesi olarak da bilinir. Vefatınız durumunda sigorta, kalan kredi borcunu kapatır ve ailenizin evini kaybetme riskini ortadan kaldırır. Unutmayın, bankaların kredi verirken zorunlu tuttuğu kredi hayat sigortası genellikle sadece borçla sınırlıdır. Özel bir hayat sigortası ise ailenize ek bir finansal destek de sağlayabilir.
Kendi İşini Yapanlar ve Girişimciler
Bir iş kurmak büyük bir emek ve yatırım gerektirir. Eğer bir iş ortağınız varsa veya işiniz için borçlandıysanız, sizin yokluğunuzda işinizin ve ortağınızın durumu ne olur? Hayat sigortası, vefatınız durumunda iş ortağınıza veya ailenize, borçları ödemek veya işi devam ettirebilmek için gerekli sermayeyi sağlayarak kurduğunuz yapıyı koruma altına alır.
Geleceği İçin Birikim Yapmak İsteyenler
Hayat sigortası sadece vefat durumunda koruma sağlamaz. Bazı poliçe türleri, aynı zamanda birikim yapma imkanı da sunar. Bu sayede hem sevdiklerinizi güvence altına alabilir hem de poliçe süresi sonunda emeklilik veya çocuklarınızın eğitimi gibi hedefleriniz için toplu bir paraya sahip olabilirsiniz.
Türkiye’de Yaygın Olan Hayat Sigortası Türleri Nelerdir?
Piyasada farklı ihtiyaçlara yönelik çeşitli hayat sigortası ürünleri bulunmaktadır. Ancak temel olarak iki ana türden bahsedebiliriz:
Süreli Hayat Sigortası (Belirli Bir Süre İçin Koruma)
Bu en temel ve genellikle en uygun fiyatlı hayat sigortası türüdür. Sizi 10, 15, 20 yıl gibi belirli bir süre boyunca vefat riskine karşı korur. Amacı, özellikle çocuklarınız büyüyene veya büyük bir borcunuz (konut kredisi gibi) bitene kadar ailenizi finansal olarak güvende tutmaktır. Primleri daha düşüktür ancak poliçe süresi sonunda hayattaysanız herhangi bir para iadesi yapılmaz. Hayat sigortası ne işe yarar sorusunun en net cevabıdır: Belirli bir süre için yüksek güvence sağlar.
Birikimli Hayat Sigortası (Hem Koruma Hem Yatırım)
Bu tür poliçeler, vefat teminatının yanı sıra bir birikim ve yatırım bileşeni de içerir. Ödediğiniz primlerin bir kısmı vefat teminatı için kullanılırken, diğer bir kısmı sigorta şirketinin yönettiği bir Yatırım Fonu aracılığıyla değerlendirilir. Poliçe süresi sonunda hayattaysanız, biriken tutarı toplu olarak geri alabilirsiniz. Primleri süreli sigortaya göre daha yüksektir. Bu tür, Bireysel Emeklilik Sistemi (BES) ile karıştırılmamalıdır. BES temel olarak bir emeklilik yatırım aracıyken, birikimli hayat sigortası öncelikli olarak bir güvence aracıdır ve ek olarak birikim imkanı sunar.
| Özellik | Süreli Hayat Sigortası | Birikimli Hayat Sigortası |
|---|---|---|
| Ana Amaç | Belirli bir süre için vefat riskine karşı yüksek güvence | Vefat güvencesi ile birlikte tasarruf ve birikim yapma |
| Prim Tutarı | Daha düşük | Daha yüksek |
| Süre Sonunda Para İadesi | Yok | Evet, birikim tutarı geri ödenir |
| Kimler İçin Uygun | Bütçesi kısıtlı olanlar, sadece borçlarını güvence altına almak isteyenler | Finansal güvence yanında birikim de yapmak isteyenler |
Vefat Teminatının Ötesinde: Hayat Sigortasının Gizli Avantajları
Hayat sigortasının faydaları sadece vefat tazminatıyla sınırlı değildir. İşte pek bilinmeyen diğer avantajları:
- Vergi Avantajı: Hayat sigortası için ödediğiniz primleri, belirli limitler dahilinde gelir vergisi matrahınızdan düşebilirsiniz. Bu, özellikle ücretli çalışanlar için önemli bir hayat sigortası vergi indirimi avantajı sağlar.
- Ek Teminatlar: Poliçenizi kaza sonucu maluliyet, tehlikeli hastalıklar gibi ek teminatlarla zenginleştirebilirsiniz. Bu sayede sadece vefat durumunda değil, yaşam sırasında karşılaşabileceğiniz ciddi sağlık sorunlarında da finansal destek alabilirsiniz.
- Finansal Disiplin: Özellikle birikimli poliçeler, sizi her ay düzenli olarak kenara para koymaya teşvik ederek bir tasarruf alışkanlığı kazandırır.
- İç Huzuru: Belki de en önemli faydası budur. Sevdiklerinizin geleceğini güvence altına aldığınızı bilmek, “kenara bir güvence koymak”, paha biçilmez bir iç huzuru sağlar.
Önemli İpucu: Hayat sigortası primleriniz için ödediğiniz tutarın %15’ini, yıllık brüt asgari ücreti aşmayacak şekilde vergi matrahınızdan indirebilirsiniz. Bu önemli avantajdan yararlanmak için bu durumu muhasebecinizle veya şirketinizin insan kaynakları departmanıyla mutlaka görüşün!
Kendiniz İçin Doğru Poliçeyi Nasıl Seçersiniz?
Doğru poliçeyi seçmek, kişisel durumunuzu dikkatlice analiz etmekten geçer. İlk olarak teminat tutarını belirlemelisiniz. Bunun için bir hayat sigortası hesaplama işlemi yapmanız gerekir: Mevcut borçlarınızı (konut, taşıt, ihtiyaç kredileri), ailenizin yıllık geçim masrafını ve çocuklarınızın gelecekteki eğitim giderlerini toplayın. Bu size ne kadar güvenceye ihtiyacınız olduğu konusunda bir fikir verecektir. Ardından, Türkiye’deki önde gelen sigorta şirketlerinden farklı ürünler için teklifler alın. Sadece prim tutarına değil, poliçenin kapsamına, ek teminatlarına ve istisnalarına da dikkatlice göz atın. En iyi hayat sigortası hangisi sorusunun cevabı, sizin ihtiyaçlarınıza ve bütçenize en uygun olanıdır.
Hayat Sigortası Hakkında Sıkça Sorulan Sorular
Soru: Kronik bir rahatsızlığım var, hayat sigortası yaptırabilir miyim?
Cevap: Evet, genellikle yaptırabilirsiniz. Ancak sigorta şirketi, hastalığınızın türüne ve seviyesine göre bir risk değerlendirmesi yapacaktır. Bu değerlendirme sonucunda primleriniz standart bir poliçeye göre daha yüksek olabilir veya mevcut rahatsızlığınız kapsam dışı bırakılabilir.
Soru: Hayat sigortası primleri neye göre belirlenir?
Cevap: Primler; yaşınız, cinsiyetiniz, genel sağlık durumunuz (sigara kullanımı vb.), mesleğinizin risk seviyesi ve seçtiğiniz teminat tutarı gibi birçok farklı faktörün bir araya gelmesiyle hesaplanır. Genç ve sağlıklıyken sigorta yaptırmak genellikle daha düşük prim ödemenizi sağlar.
Soru: Poliçe süresi dolunca ne olur? Paramı geri alabilir miyim?
Cevap: Bu, tamamen poliçenizin türüne bağlıdır. Eğer Süreli Hayat Sigortanız varsa, süre sonunda herhangi bir risk gerçekleşmediyse poliçe sona erer ve bir geri ödeme yapılmaz. Eğer Birikimli Hayat Sigortanız varsa, poliçe sonunda hayatta olmanız durumunda, sözleşme şartlarına göre biriken paranızı toplu olarak geri alırsınız.
Sonuç: Ertelemeyin, Ailenizin Geleceğine Bugün Yatırım Yapın
Hayat sigortası, bir harcama değil, ailenizin geleceğine yapılmış en anlamlı yatırımlardan biridir. Gördüğünüz gibi, bu konu bir lüks değil, özellikle bakmakla yükümlü olduğunuz insanlar varsa önemli bir sorumluluktur. Farklı ihtiyaçlara ve bütçelere uygun çözümler sunan hayat sigortası, size ve sevdiklerinize paha biçilmez bir güvence ve iç huzuru sağlar.
Bu yazıyı okuduktan sonra artık daha bilinçlisiniz. Şimdi durup kendi durumunuzu değerlendirme zamanı. Ertelemeyin. Bugün en azından bir sigorta danışmanından bilgi alarak veya online platformlardan teklifleri karşılaştırarak ilk adımı atın. Sevdikleriniz için bu değerli adımı atmak, gelecekte size minnettar kalmalarını sağlayacaktır.
Giriş: Geleceği Düşünmek, Sevdiklerinizi Korumaktır
Hepimiz günlük hayatın koşuşturmacası içinde “bana bir şey olmaz” rahatlığıyla yaşarız. Bu iyimserlik güzel olsa da, hayatın beklenmedik sürprizlerle dolu olduğunu unutmamak gerekir. Sorumluluk sahibi her birey gibi siz de sevdiklerinizin geleceğini düşünüyorsunuzdur. Peki, beklenmedik bir durumda ailenizin finansal geleceği ne olacak? İşte bu kritik sorunun cevabı, genellikle karmaşık ve uzak sanılan ama aslında bir o kadar da önemli olan hayat sigortasında gizli.
Bu yazıda, hayat sigortasının korkutucu veya anlaşılmaz bir konu olmadığını, tam aksine sevdiklerinize bırakabileceğiniz en değerli güvencelerden biri olduğunu göreceksiniz. Gelin, bu konuyu tüm yönleriyle, samimi ve anlaşılır bir dille ele alalım ve ailenizin geleceğini nasıl güvence altına alabileceğinizi birlikte keşfedelim.
En Basit Haliyle: Hayat Sigortası Nedir?
Teknik terimleri bir kenara bırakalım. Hayat sigortası nedir diye sorduğumuzda, cevap aslında çok basittir: Hayat sigortası, sigortalı kişinin vefatı durumunda, önceden belirlenmiş lehtarlara (genellikle aile üyelerine) finansal bir tazminat ödemeyi taahhüt eden bir sözleşmedir. Bu sözleşme karşılığında siz de sigorta şirketine düzenli olarak prim adı verilen bir ücret ödersiniz.
Bunu, ailenizi finansal fırtınalardan koruyacak dev bir şemsiye veya beklenmedik durumlarda onları ayakta tutacak bir güvenlik ağı gibi düşünebilirsiniz. Amacı, sizin yokluğunuzda sevdiklerinizin yaşam standartlarını korumak, borçlarını ödeyebilmelerini sağlamak ve gelecek planlarını (çocukların eğitimi gibi) aksatmadan sürdürmelerine yardımcı olmaktır. Kısacası hayat sigortası, bir sevgi ve sorumluluk eylemidir.
Hayat Sigortası Poliçesi Nasıl Çalışır? Adım Adım Süreç
Hayat sigortasının işleyişi oldukça mantıklı ve basit adımlardan oluşur. Süreç genellikle şu şekilde ilerler:
- Başvuru ve Değerlendirme: İlk adım, bir sigorta şirketine başvurmaktır. Bu aşamada yaşınız, sağlık durumunuz, mesleğiniz gibi bilgilerle bir risk değerlendirmesi yapılır ve size özel bir prim tutarı belirlenir.
- Prim Ödemeleri: Poliçeniz onaylandıktan sonra, belirlenen primleri aylık veya yıllık periyotlarla düzenli olarak ödemeye başlarsınız. Bu ödemeler, güvencenizin aktif kalmasını sağlar.
- Riskin Gerçekleşmesi: Poliçe süresi içinde sigortalının vefat etmesi durumunda, “riskin gerçekleşmesi” olarak adlandırılan durum meydana gelir.
- Tazminat Ödemesi: Vefat durumunda, poliçede belirttiğiniz lehtarlar (eşiniz, çocuklarınız vb.) sigorta şirketine başvurur. Gerekli belgeler sunulduktan sonra, poliçede belirtilen tazminat tutarı lehtarlara ödenir ve ailenizin finansal yükü hafifletilmiş olur.
Asıl Soru: Hayat Sigortasına Gerçekten Kimin İhtiyacı Var?
Hayat sigortası belirli bir grup için değil, sorumlulukları olan herkes için önemli bir finansal araçtır. Gelin, farklı yaşam senaryoları üzerinden kimlerin hayat sigortasına daha çok ihtiyaç duyduğuna bakalım.
Ailesine Bakmakla Yükümlü Olanlar (Yeni Evliler, Çocuklu Aileler)
Imagine que İstanbul’da yaşayan, özel bir şirkette çalışan 35 yaşındaki Ahmet Bey, eşi ve iki çocuğuyla mutlu bir hayat sürüyor. Ailenin ana geçim kaynağı Ahmet Bey’in maaşı. Onun beklenmedik bir kaybı durumunda, ailenin kira, faturalar, mutfak masrafları ve en önemlisi çocukların okul ve dershane giderleri nasıl karşılanacak? İşte hayat sigortası tam da bu noktada devreye girerek, Ahmet Bey’in yokluğunda ailesine en az birkaç yıllık geçimlerini sağlayacak bir sermaye sunar ve onların hayat düzenlerinin bozulmasını engeller.
Konut veya Yüksek Miktarlı Kredi Borcu Olanlar
Türkiye’de birçok aile ev sahibi olabilmek için uzun vadeli konut kredileri kullanıyor. Peki, krediyi çeken kişinin vefatı durumunda bu borca ne olur? Ne yazık ki borç, mirasçılara, yani ailenize kalır. Ailenizi böylesine büyük bir yükün altına sokmamak için hayat sigortası kritik bir rol oynar. Bu durum, finansal planlamada Kredi Borcu Güvencesi olarak da bilinir. Vefatınız durumunda sigorta, kalan kredi borcunu kapatır ve ailenizin evini kaybetme riskini ortadan kaldırır. Unutmayın, bankaların kredi verirken zorunlu tuttuğu kredi hayat sigortası genellikle sadece borçla sınırlıdır. Özel bir hayat sigortası ise ailenize ek bir finansal destek de sağlayabilir.
Kendi İşini Yapanlar ve Girişimciler
Bir iş kurmak büyük bir emek ve yatırım gerektirir. Eğer bir iş ortağınız varsa veya işiniz için borçlandıysanız, sizin yokluğunuzda işinizin ve ortağınızın durumu ne olur? Hayat sigortası, vefatınız durumunda iş ortağınıza veya ailenize, borçları ödemek veya işi devam ettirebilmek için gerekli sermayeyi sağlayarak kurduğunuz yapıyı koruma altına alır.
Geleceği İçin Birikim Yapmak İsteyenler
Hayat sigortası sadece vefat durumunda koruma sağlamaz. Bazı poliçe türleri, aynı zamanda birikim yapma imkanı da sunar. Bu sayede hem sevdiklerinizi güvence altına alabilir hem de poliçe süresi sonunda emeklilik veya çocuklarınızın eğitimi gibi hedefleriniz için toplu bir paraya sahip olabilirsiniz.
Türkiye’de Yaygın Olan Hayat Sigortası Türleri Nelerdir?
Piyasada farklı ihtiyaçlara yönelik çeşitli hayat sigortası ürünleri bulunmaktadır. Ancak temel olarak iki ana türden bahsedebiliriz:
Süreli Hayat Sigortası (Belirli Bir Süre İçin Koruma)
Bu en temel ve genellikle en uygun fiyatlı hayat sigortası türüdür. Sizi 10, 15, 20 yıl gibi belirli bir süre boyunca vefat riskine karşı korur. Amacı, özellikle çocuklarınız büyüyene veya büyük bir borcunuz (konut kredisi gibi) bitene kadar ailenizi finansal olarak güvende tutmaktır. Primleri daha düşüktür ancak poliçe süresi sonunda hayattaysanız herhangi bir para iadesi yapılmaz. Hayat sigortası ne işe yarar sorusunun en net cevabıdır: Belirli bir süre için yüksek güvence sağlar.
Birikimli Hayat Sigortası (Hem Koruma Hem Yatırım)
Bu tür poliçeler, vefat teminatının yanı sıra bir birikim ve yatırım bileşeni de içerir. Ödediğiniz primlerin bir kısmı vefat teminatı için kullanılırken, diğer bir kısmı sigorta şirketinin yönettiği bir Yatırım Fonu aracılığıyla değerlendirilir. Poliçe süresi sonunda hayattaysanız, biriken tutarı toplu olarak geri alabilirsiniz. Primleri süreli sigortaya göre daha yüksektir. Bu tür, Bireysel Emeklilik Sistemi (BES) ile karıştırılmamalıdır. BES temel olarak bir emeklilik yatırım aracıyken, birikimli hayat sigortası öncelikli olarak bir güvence aracıdır ve ek olarak birikim imkanı sunar.
| Özellik | Süreli Hayat Sigortası | Birikimli Hayat Sigortası |
|---|---|---|
| Ana Amaç | Belirli bir süre için vefat riskine karşı yüksek güvence | Vefat güvencesi ile birlikte tasarruf ve birikim yapma |
| Prim Tutarı | Daha düşük | Daha yüksek |
| Süre Sonunda Para İadesi | Yok | Evet, birikim tutarı geri ödenir |
| Kimler İçin Uygun | Bütçesi kısıtlı olanlar, sadece borçlarını güvence altına almak isteyenler | Finansal güvence yanında birikim de yapmak isteyenler |
Vefat Teminatının Ötesinde: Hayat Sigortasının Gizli Avantajları
Hayat sigortasının faydaları sadece vefat tazminatıyla sınırlı değildir. İşte pek bilinmeyen diğer avantajları:
- Vergi Avantajı: Hayat sigortası için ödediğiniz primleri, belirli limitler dahilinde gelir vergisi matrahınızdan düşebilirsiniz. Bu, özellikle ücretli çalışanlar için önemli bir hayat sigortası vergi indirimi avantajı sağlar.
- Ek Teminatlar: Poliçenizi kaza sonucu maluliyet, tehlikeli hastalıklar gibi ek teminatlarla zenginleştirebilirsiniz. Bu sayede sadece vefat durumunda değil, yaşam sırasında karşılaşabileceğiniz ciddi sağlık sorunlarında da finansal destek alabilirsiniz.
- Finansal Disiplin: Özellikle birikimli poliçeler, sizi her ay düzenli olarak kenara para koymaya teşvik ederek bir tasarruf alışkanlığı kazandırır.
- İç Huzuru: Belki de en önemli faydası budur. Sevdiklerinizin geleceğini güvence altına aldığınızı bilmek, “kenara bir güvence koymak”, paha biçilmez bir iç huzuru sağlar.
Önemli İpucu: Hayat sigortası primleriniz için ödediğiniz tutarın %15’ini, yıllık brüt asgari ücreti aşmayacak şekilde vergi matrahınızdan indirebilirsiniz. Bu önemli avantajdan yararlanmak için bu durumu muhasebecinizle veya şirketinizin insan kaynakları departmanıyla mutlaka görüşün!
Kendiniz İçin Doğru Poliçeyi Nasıl Seçersiniz?
Doğru poliçeyi seçmek, kişisel durumunuzu dikkatlice analiz etmekten geçer. İlk olarak teminat tutarını belirlemelisiniz. Bunun için bir hayat sigortası hesaplama işlemi yapmanız gerekir: Mevcut borçlarınızı (konut, taşıt, ihtiyaç kredileri), ailenizin yıllık geçim masrafını ve çocuklarınızın gelecekteki eğitim giderlerini toplayın. Bu size ne kadar güvenceye ihtiyacınız olduğu konusunda bir fikir verecektir. Ardından, Türkiye’deki önde gelen sigorta şirketlerinden farklı ürünler için teklifler alın. Sadece prim tutarına değil, poliçenin kapsamına, ek teminatlarına ve istisnalarına da dikkatlice göz atın. En iyi hayat sigortası hangisi sorusunun cevabı, sizin ihtiyaçlarınıza ve bütçenize en uygun olanıdır.
Hayat Sigortası Hakkında Sıkça Sorulan Sorular
Soru: Kronik bir rahatsızlığım var, hayat sigortası yaptırabilir miyim?
Cevap: Evet, genellikle yaptırabilirsiniz. Ancak sigorta şirketi, hastalığınızın türüne ve seviyesine göre bir risk değerlendirmesi yapacaktır. Bu değerlendirme sonucunda primleriniz standart bir poliçeye göre daha yüksek olabilir veya mevcut rahatsızlığınız kapsam dışı bırakılabilir.
Soru: Hayat sigortası primleri neye göre belirlenir?
Cevap: Primler; yaşınız, cinsiyetiniz, genel sağlık durumunuz (sigara kullanımı vb.), mesleğinizin risk seviyesi ve seçtiğiniz teminat tutarı gibi birçok farklı faktörün bir araya gelmesiyle hesaplanır. Genç ve sağlıklıyken sigorta yaptırmak genellikle daha düşük prim ödemenizi sağlar.
Soru: Poliçe süresi dolunca ne olur? Paramı geri alabilir miyim?
Cevap: Bu, tamamen poliçenizin türüne bağlıdır. Eğer Süreli Hayat Sigortanız varsa, süre sonunda herhangi bir risk gerçekleşmediyse poliçe sona erer ve bir geri ödeme yapılmaz. Eğer Birikimli Hayat Sigortanız varsa, poliçe sonunda hayatta olmanız durumunda, sözleşme şartlarına göre biriken paranızı toplu olarak geri alırsınız.
Sonuç: Ertelemeyin, Ailenizin Geleceğine Bugün Yatırım Yapın
Hayat sigortası, bir harcama değil, ailenizin geleceğine yapılmış en anlamlı yatırımlardan biridir. Gördüğünüz gibi, bu konu bir lüks değil, özellikle bakmakla yükümlü olduğunuz insanlar varsa önemli bir sorumluluktur. Farklı ihtiyaçlara ve bütçelere uygun çözümler sunan hayat sigortası, size ve sevdiklerinize paha biçilmez bir güvence ve iç huzuru sağlar.
Bu yazıyı okuduktan sonra artık daha bilinçlisiniz. Şimdi durup kendi durumunuzu değerlendirme zamanı. Ertelemeyin. Bugün en azından bir sigorta danışmanından bilgi alarak veya online platformlardan teklifleri karşılaştırarak ilk adımı atın. Sevdikleriniz için bu değerli adımı atmak, gelecekte size minnettar kalmalarını sağlayacaktır.
Yazar hakkında

Dijital çözümleri, fintech hizmetlerini ve insanların finansal hayatlarını daha iyi organize etmelerine yardımcı olan araçları araştırmaya odaklanan bir araştırmacı ve içerik üreticisiyim. Çalışmalarım; hizmetleri ve platformları araştırmak, test etmek ve anlaşılır bir şekilde açıklamak üzerine kuruludur. Amacım, karmaşık bilgileri günlük hayatta kullanılabilecek pratik önerilere dönüştürmektir.


