
Çocuğunuzun Geleceği İçin Birikim: Eğitim Fonu Oluşturma Rehberi
Her anne baba gibi siz de çocuğunuzun en iyi eğitimi almasını, hayallerinin peşinden gitmesini ve başarılı bir geleceğe sahip olmasını istemiyor musunuz? Elbette istiyorsunuz. Bu hedefe giden yolda atılacak en sağlam adımlardan biri, şüphesiz ki onlara iyi bir eğitim imkânı sunmaktır.
Ancak Türkiye’de özel okul (kolej) ve üniversite masraflarının her geçen yıl arttığı bir gerçek. Peki, bu büyük maliyeti karşılamak için nereden başlamalı? Cevap basit: Mümkün olan en erken zamanda, bilinçli bir birikim planı oluşturarak. Bu rehber, çocuğunuzun eğitim geleceğini güvence altına almak için size adım adım, pratik ve gerçekçi bir yol haritası sunacak.
Neden Çocuğunuzun Geleceği İçin Şimdiden Birikim Yapmalısınız?
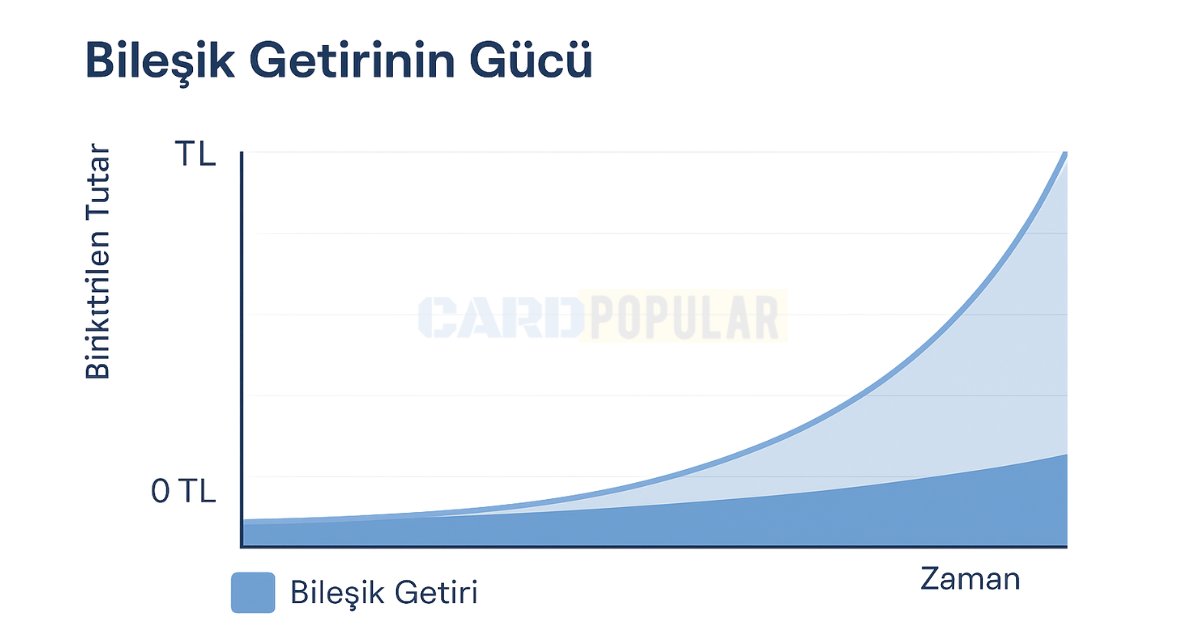
Finans dünyasında “zaman paradan daha değerlidir” diye bir söz vardır. Bunun en güzel kanıtı ise “bileşik getiri” kavramıdır. Kulağa karmaşık mı geliyor? Aslında değil. Bileşik getiri, birikimlerinizin kazandığı getirinin de zamanla getiri kazanmaya başlamasıdır. Yani, paranız sizin için çalışır ve adeta bir kartopu gibi büyür.
Atalarımızın dediği gibi, “damlaya damlaya göl olur”. Çocuğunuz doğduğu andan itibaren ayda sadece küçük bir miktar, örneğin 500 TL ayırmaya başladığınızı düşünün. Bu para, yıllar içinde sadece birikmekle kalmaz, aynı zamanda kendi kendine büyüyerek 10 yıl sonra başlamaya göre çok daha büyük bir meblağa ulaşır. Erken başlamak, zamanın sihrini lehinize kullanmak demektir.
En önemli kural: Ne kadar erken başlarsanız, paranın sizin için o kadar çok çalışmasını sağlarsınız.
Eğitim Masrafları: Gelecekte Bizi Ne Bekliyor?
Geleceği planlarken bugünün gerçeklerini bilmek önemlidir. 2024 itibarıyla Türkiye’de özel bir ilköğretim okulunun yıllık maliyeti on binlerce liradan başlayıp yüz binlerce lirayı bulabiliyor. Üniversite söz konusu olduğunda ise vakıf üniversitelerinin yıllık ücretleri, bölüme ve üniversiteye göre değişmekle birlikte, ciddi bir mali yük oluşturuyor. Bu maliyetlere konaklama, ulaşım, kitaplar ve sosyal yaşam giderlerini de eklediğinizde, rakamlar daha da büyüyor.
Bu tablo gözünüzü korkutmasın. Amaç, gerçekçi bir hedef belirleyerek bugünden önlem almaktır. Unutmayın, en uzun yolculuklar bile tek bir adımla başlar.
Ne Kadar Birikim Yapmalıyım? (Hedef Belirleme)
Her ailenin hedefi farklı olacaktır. Basit bir hesaplama yöntemiyle başlayabilirsiniz: Çocuğunuzun okumasını hedeflediğiniz okul türünün bugünkü yıllık maliyetini, eğitim süresiyle (örneğin 4 yıl üniversite) çarpın. Bu size bugünün şartlarıyla bir hedef rakam verecektir. Elbette bu rakam, gelecek yıllardaki enflasyonla artacaktır, ancak bu hesaplama size bir başlangıç noktası sunar.
Unutmayın, hedef %100’ü karşılamak değil, ailenizin bütçesini zorlamadan mümkün olan en iyi başlangıcı yapmaktır. Zamanla birikim miktarınızı artırabilirsiniz.
Çocuk İçin Birikim Yöntemleri: Hangi Yol Sizin İçin Doğru?
Piyasada çocuğunuzun geleceği için birikim yapabileceğiniz birçok farklı araç bulunuyor. Önemli olan, kendi risk profilinize, beklentilerinize ve mali durumunuza en uygun olanı seçmektir. Gelin bu seçeneklere birlikte göz atalım.
Geleneksel ve Güvenli: Altın ve Vadeli Mevduat Hesapları
Türkiye’de birikim denince akla ilk gelenlerden biri altındır. Kültürel olarak “güvenli liman” olarak görülen altın, uzun vadede değerini koruma eğilimindedir. Bankalarda açabileceğiniz altın hesapları veya fiziki olarak çeyrek, gram altın biriktirmek, özellikle riskten kaçınan ve geleneksel yöntemleri tercih eden aileler için iyi bir seçenektir. Benzer şekilde, bankaların sunduğu vadeli mevduat hesapları da risksiz ve öngörülebilir bir getiri sunar, ancak getirisi genellikle enflasyon karşısında sınırlı kalabilir.
Devlet Katkılı Avantaj: Çocuklar için Bireysel Emeklilik Sistemi (BES)
Son yılların en popüler birikim araçlarından biri olan Bireysel Emeklilik Sistemi (BES), artık 18 yaş altı çocuklar için de büyük bir fırsat sunuyor. Sistemin en cazip yanı, yatırdığınız her katkı payına devletin %30 oranında ek destek vermesidir. Yani, siz çocuğunuzun hesabına 1.000 TL yatırdığınızda, devlet de 300 TL ekler. Bu, başka hiçbir yatırım aracında bulamayacağınız kadar yüksek ve garantili bir getiridir. Biriken fonlar, profesyonel portföy yöneticileri tarafından yönetilen çeşitli yatırım fonlarında değerlenir.
Portföy Çeşitliliği İçin: Yatırım Fonları ve Hisse Senetleri
Biraz daha risk alarak daha yüksek getiri hedefleyen ebeveynler için Yatırım Fonları harika bir seçenektir. Tek bir fona yatırım yaparak, içeriğinde onlarca farklı Hisse Senedi, devlet tahvili veya kıymetli maden bulunan bir portföye ortak olursunuz. Bu, “tüm yumurtaları aynı sepete koymama” kuralını uygulamanın en kolay yoludur. Finansal okuryazarlığı daha yüksek olan ve piyasaları takip edebilen aileler ise doğrudan Borsa İstanbul’da (BIST) işlem gören büyüme potansiyeli yüksek şirketlerin hisselerini alarak uzun vadeli bir yatırım portföyü oluşturabilirler.
Geleceği Garanti Altına Almak: Eğitim Sigortası
Birikim yapmaktan biraz farklı bir mantıkla çalışan Eğitim Sigortası, bir güvence planıdır. Bu sigorta, ebeveynlerden birinin vefatı veya kalıcı sakatlığı gibi istenmeyen durumlarda, çocuğun eğitim masraflarının sigorta şirketi tarafından karşılanmasını garanti eder. Birikim planlarına ek olarak veya tek başına bir güvence olarak düşünülebilir. Temel amacı yatırım getirisi sağlamaktan çok, en kötü senaryoda çocuğun eğitiminin yarıda kalmasını önlemektir.
| Yatırım Aracı | Risk Profili | Potansiyel Getiri | Vantajı |
|---|---|---|---|
| Altın / Mevduat | Düşük | Düşük/Orta | Güvenli ve Geleneksel |
| Bireysel Emeklilik (BES) | Düşük/Orta | Orta/Yüksek | %30 Devlet Katkısı |
| Yatırım Fonları | Orta | Orta/Yüksek | Kolay Çeşitlendirme |
| Hisse Senetleri | Yüksek | Yüksek | Yüksek Büyüme Potensiyeli |
| Eğitim Sigortası | Çok Düşük | Yok (Güvence) | Risklere Karşı Koruma |
Pratik Adımlar: Eğitim Fonunuzu Bugün Nasıl Başlatırsınız?
Teoriyi pratiğe dökme zamanı! Çocuğunuz için birikim yapmaya başlamak sandığınızdan çok daha kolay. İşte izlemeniz gereken 4 basit adım:
- Hedefinizi Belirleyin: Yukarıda bahsettiğimiz gibi, ne için ve yaklaşık ne kadar biriktirmeniz gerektiğini kabaca hesaplayın. Bu size motivasyon sağlayacaktır.
- Doğru Aracı Seçin: Risk toleransınıza ve beklentilerinize göre size en uygun yöntemi (BES, altın, yatırım fonu vb.) seçin. Gerekirse bir finansal danışmandan destek almaktan çekinmeyin.
- Hesabı Açın: Seçtiğiniz araç için çocuğunuz adına (veya kendi adınıza çocuğunuz lehtarı olacak şekilde) bir hesap açın. Bankalar ve aracı kurumlar bu konuda size kolayca yardımcı olacaktır.
- Otomatik Talimat Verin: Bu en kritik adımdır! Her ay maaşınız yattığında veya belirlediğiniz bir günde, belirlediğiniz tutarın otomatik olarak bu hesaba aktarılması için talimat verin.
Disiplinin sırrı otomasyondur. Maaşınız yatar yatmaz otomatik birikim talimatı verin. Böylece “ay sonunda para kalırsa” diye düşünmek zorunda kalmazsınız.
Sık Yapılan Hatalar ve Kaçınma Yolları
Bu yolda bazı tuzaklara düşmemek önemlidir. İşte en sık yapılan hatalar ve bunlardan kaçınma yolları:
- Ertelemek: “Seneye başlarım”, “biraz daha rahatlayınca” gibi bahaneler en büyük düşmandır. Unutmayın, en değerli varlığınız zamandır.
- Enflasyonu Hesaba Katmamak: Özellikle Türkiye gibi yüksek enflasyonlu bir ülkede, birikimlerinizin enflasyon karşısında erimemesi için en az enflasyon kadar getiri sağlayan araçları tercih edin.
- Tüm Yumurtaları Aynı Sepete Koymak: Tüm birikiminizi tek bir yatırım aracına bağlamak riski artırır. Farklı araçlarla çeşitlendirme yapmak önemlidir.
- Piyasa Dalgalanmalarında Panik Yapmak: Özellikle hisse senedi gibi araçlarda kısa vadeli düşüşler yaşanabilir. Uzun vadeli bir yatırımcı olduğunuzu unutmayın ve panik satışlarından kaçının.
Sonuç: Küçük Adımlar, Büyük Hayaller
Çocuğunuzun geleceği için birikim yapmak, onlara verebileceğiniz en değerli hediyelerden biridir. Bu, sadece bir para biriktirme eylemi değil, aynı zamanda onlara duyduğunuz sevginin, verdiğiniz değerin ve geleceklerine olan inancınızın bir göstergesidir. Başlamak için büyük paralara veya karmaşık finans bilgisine ihtiyacınız yok.
Bugün atacağınız küçük bir adım, doğru bir plan ve disiplinle, yıllar sonra çocuğunuzun büyük hayallerini gerçekleştirmesini sağlayacak bir fona dönüşebilir. Unutmayın; en önemli üç kural: Hemen başlayın, disiplinli olun ve ailenize en uygun yöntemi seçin. Çocuğunuzun gelecekteki başarılarının temelini bugün atın.
Sıkça Sorulan Sorular (SSS)
1. Çocuğum adına banka hesabı veya yatırım hesabı açabilir miyim?
Evet, yasal vasisi (anne veya baba) olarak çocuğunuz adına vadesiz veya vadeli mevduat hesabı, yatırım hesabı ve Bireysel Emeklilik Sistemi (BES) hesabı açabilirsiniz. Gerekli belgeler genellikle sizin ve çocuğunuzun kimliği ile ikametgah belgesidir.
2. BES’teki devlet katkısından çocuklar da faydalanabiliyor mu?
Kesinlikle evet. 18 yaş altı katılımcılar için açılan BES hesaplarına yapılan tüm katkı payları için de %30’luk devlet katkısı avantajı geçerlidir. Bu, çocuklar için BES’i oldukça cazip kılmaktadır.
3. Birikime başlamak için en az ne kadar para yatırmalıyım?
Bu tamamen seçtiğiniz yatırım aracına ve kurumuna bağlıdır. Günümüzde birçok banka ve aracı kurum, aylık 100-200 TL gibi çok küçük tutarlarla bile birikim yapmaya ve yatırım fonu almaya imkân tanımaktadır. Önemli olan başlamaktır.
Yazar hakkında

Dijital çözümleri, fintech hizmetlerini ve insanların finansal hayatlarını daha iyi organize etmelerine yardımcı olan araçları araştırmaya odaklanan bir araştırmacı ve içerik üreticisiyim. Çalışmalarım; hizmetleri ve platformları araştırmak, test etmek ve anlaşılır bir şekilde açıklamak üzerine kuruludur. Amacım, karmaşık bilgileri günlük hayatta kullanılabilecek pratik önerilere dönüştürmektir.


